
비영구적 손실 5.72%인데 수익은 플러스? 단순 보유와 같은 기준으로 비교하기
이 글의 내용
유동성 공급(LP)에서 말하는 비영구적 손실(IL)은 여기서 수수료를 제외한 LP 가치가 처음의 토큰 수량을 그대로 보유한 가치보다 부족한 정도입니다. 시작 금액 대비 손익과 다른 비교입니다. LP 가치가 늘어도 단순 보유보다 덜 늘 수 있습니다.
비교 대상을 먼저 고정합니다
가상의 토큰 1 A와 1,000 B로 시작합니다. 처음 가격은 1,000 B/A, 합계는 2,000 B입니다. B는 표시 단위일 뿐 달러나 스테이블코인으로 가정하지 않습니다. B 기준 수익이 원화 수익을 보장하지도 않습니다.
단순 보유는 처음의 1 A+1,000 B를 그대로 유지합니다. 재조정하거나 항상 2,000 B로 맞추는 전략도, A만 보유하는 전략도 아닙니다. 마지막 가격이 2,000 B/A이면 보유 가치는 3,000 B입니다. 비교 시점·가격·단위가 같은 마지막 가치끼리 비교해야 합니다.
이하 기초 모형은 진입 시 가치가 50:50인 전 범위(full-range), 수수료 없는 상수곱 모형입니다. 특정 가격 구간이 아니라 모든 양의 가격을 대상으로 합니다. 거래로 풀 가격이 외부 가격과 맞춰졌다고 가정하며, 수수료·보상·비용·입출금·리베이싱은 없습니다. 거래만 수량을 바꿉니다. Uniswap v2의 수익 설명
1. 바뀐 수량으로 마지막 가치를 계산합니다
A 수량을 x, B 수량을 y, 마지막 가격을 P B/A라고 두면 다음과 같습니다.
k = 1 × 1,000 = 1,000
x × y = k,  y/x = P
x = √(1,000/P),  y = √(1,000P)
LP 가치 = xP + y
보유 가치 = 1P + 1,000
아래 상승·하락은 같은 시작점에서 갈라지는 독립 결과입니다. 상승 후 하락하는 연속 거래가 아닙니다. 계산은 반올림 전 값으로 하고, 수량은 소수 여섯 자리, 가치는 두 자리로 표시합니다. 반올림된 수량을 곱해 k를 재검증하지 마세요.
| 독립 상태 | P, B/A | LP의 A 수량 | LP의 B 수량 | 수수료 제외 LP 가치, B | 원래 수량 보유 가치, B |
|---|---|---|---|---|---|
| 시작 | 1,000 | 1.000000 | 1,000.000000 | 2,000.00 | 2,000.00 |
| 상승 | 2,000 | 0.707107 | 1,414.213562 | 2,828.43 | 3,000.00 |
| 하락 | 500 | 1.414214 | 707.106781 | 1,414.21 | 1,500.00 |
A가 오르면 LP의 A 수량은 줄고 B는 늘어납니다. A가 내리면 반대입니다. 처음 수량을 그대로 가진 채 수입만 추가되는 예가 아닙니다.
2. 시작 대비 수익률과 보유 대비 부족률을 분리합니다
| 독립 상태 | LP의 시작 대비 수익률 | 보유의 시작 대비 수익률 | 보유 대비 부족액, B | 보유 대비 부족률 |
|---|---|---|---|---|
| 시작 | 0.00% | 0.00% | 0.00 | 0.00% |
| 상승 | +41.42% | +50.00% | 171.57 | 5.72% |
| 하락 | −29.29% | −25.00% | 85.79 | 5.72% |
상승 결과의 LP는 시작보다 828.43 B 이익이지만, 마지막 보유 가치보다 171.57 B 부족합니다. 5.72%의 분모는 마지막 보유 가치 3,000 B입니다. 최초 예치금의 5.72%를 잃었다는 뜻이 아닙니다. 하락 결과도 부족률은 같지만 B 부족액과 절대 수익률은 다릅니다.
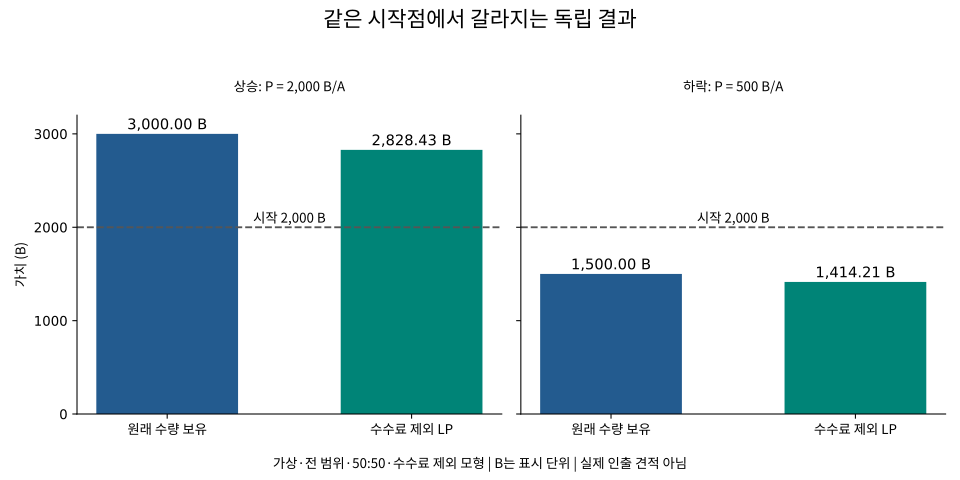
그림은 위 표의 가상·수수료 제외 결과입니다. 두 패널 모두 같은 0–3,200 B 축을 쓰며 실제 인출 견적이 아닙니다.
공식의 마이너스와 표의 플러스는 왜 다를까요?
r을 마지막 A/B 가격÷처음 A/B 가격으로 두면 P=1,000r입니다. 따라서 LP는 2,000√r B, 보유는 1,000(1+r) B가 됩니다. 둘을 나누면 다음을 얻습니다.
부호 있는 상대 수익률 = LP/보유 − 1 = 2√r/(1+r) − 1
r=2와 r=0.5 모두 약 −0.057191, 즉 −5.72%입니다. 표는 부족 정도를 양수 5.72%로 적었고, 식은 보유 대비 상대 수익률을 음수로 적었습니다. 분모는 같습니다. 이는 이 모형의 계산이지 모든 풀에 쓰는 만능 계산기가 아닙니다.
3. 수수료·보상·비용은 별도 장부로 한 번만 반영합니다
이제 상승 결과의 반올림 전 원금 포지션 가치 2,828.427124746… B는 유지하고 별도 장부를 만듭니다. 아래 수수료와 보상은 재투자하지 않고 따로 보유했으며 포지션 가치에 아직 포함되지 않은 수입입니다. 비용도 아직 차감되지 않았습니다. 모두 같은 마지막 시점의 B 가치로 평가하며, 보유 쪽 수입과 비용은 0으로 가정합니다.
| 별도 장부 항목 | B 가치 |
|---|---|
| 수수료 제외 원금 포지션 | 2,828.43 |
| 별도 수수료 수입 | +200.00 |
| 별도 보상 수입 | +50.00 |
| 아직 미차감인 비용 | −30.00 |
| 순 LP 가치 | 3,048.43 |
| 원래 수량 보유 가치 | 3,000.00 |
| 순 LP−보유 | +48.43 |
순수입 220 B가 반올림 전 부족액 171.572875… B를 넘으므로, 이 가정에서는 LP가 보유보다 48.43 B, 약 1.61% 높습니다. 앞으로도 이런 수입이 생긴다는 보장은 아닙니다.
보상 50 B를 없애면 2,828.427124746…+200−30≈2,998.43 B입니다. 수수료 200 B를 받아도 보유보다 낮습니다. 비용 30 B·보상 0 조건에서 같아지려면 수수료가 약 201.572875 B 필요합니다. 이는 기간별 금액의 경계이지 5.72% APY가 아닙니다. 기간 길이나 미래 수익률도 정하지 않았습니다.
일반 비교는 포지션 가치+아직 포함되지 않은 수입−아직 차감하지 않은 비용으로 정리하고, 보유 쪽에도 해당 수입·비용을 반영합니다. 이자를 얻거나 재조정하는 대안이라면 단순 보유와 구별해 전략 이름을 적으세요. 실제 LP 가치에는 수량 변화가 이미 반영돼 있으므로 IL을 다시 빼지 않습니다. 잔고에 포함된 수수료를 대시보드에서 보고 또 더하지도 않습니다. 수수료를 재투자했다면 실제 잔고를 사용해야 하며, 이 별도 수입 예를 그대로 덧붙일 수 없습니다.
진입·관리·종료의 네트워크 비용, 처음 바스켓을 만드는 스왑, 실행 비용과 별도 서비스 비용은 해당되는 것을 한 번씩만 기록합니다. 세금은 이 계산의 범위 밖이며 적용 규정에 따라 따로 검토해야 합니다. 유동성 공급 위험과 네트워크 비용
이 공식을 다른 풀에 그대로 쓰면 안 되는 이유
집중 유동성: 가격 경계가 수량을 결정하므로 전 범위 모형에 높은 수수료율만 더한 것이 아닙니다. 표준 Uniswap v3/v4 포지션은 범위 밖에서 활성 스왑 수수료 적립이 멈추고 원금이 한 토큰으로 구성됩니다. 가격이 범위 안으로 돌아오면 재활성화될 수 있지만 가치 회복을 보장하지는 않습니다. 실제 범위·수량·미수령 수수료·경로상 변경을 확인해야 합니다. 수수료가 원금과 별도인 경우도 있으므로 처음과 마지막 가격만으로 임의 포지션을 재현하지 마세요. 집중 유동성 설명
가중치·스테이블스왑: 가중치나 불변식이 다르면 50:50 식을 적용하지 않습니다. 같은 원래 수량과 마지막 가격으로 보유를 비교하되 LP 계산 방법을 바꿔야 합니다. Curve StableSwap도 단순 상수곱과 다른 곡선을 사용합니다. StableSwap 설명
가격비가 가깝다고 페그가 보장되는 것은 아닙니다. 디페그 때 약해진 자산 쪽으로 치우치고 회복하지 못할 수 있습니다. 모든 경우 즉시 100%가 그 자산이 된다는 뜻은 아닙니다. Curve 풀 위험
스마트계약 실패나 토큰 자체의 문제는 위 식이 계산하지 않습니다. 모형의 부족률이 작다는 사실은 안전성 평가가 아닙니다.
실제 기록을 비교하는 다섯 단계
- 시작 기록: 토큰별 수량·가격·시각과 비교 기간을 적고, 원래 바스켓을 보유 대안으로 고정합니다.
- 모형 확인: 불변식·가중치·가격 범위·수수료 처리 방식을 확인합니다. 범위 변경, 재조정, 추가 자금, 부분 인출은 현금흐름·비용과 함께 기록하고 처음부터 변함없는 예처럼 처리하지 않습니다.
- 같은 마지막 기준: 두 대안을 같은 시점·가격·표시 단위로 평가합니다. 평가액은 실제 실행 가능한 인출·매각 견적과 다릅니다.
- 두 쪽의 장부: 수입·비용의 포함 여부와 종료 방법을 확인합니다. 아직 받지 않은 수수료나 별도 보상도 중복 없이 평가합니다.
- 두 결과 표시: 시작 대비 절대 손익과 보유 대비 상대 차이를 나란히 적습니다. 실제 종료 금액을 알려면 실행 내역과 비용이 더 필요합니다.
자주 묻는 질문
1. IL 0이면 현금 손실도 없나요? 아닙니다. 같은 수량·수수료 제외 모형에서 두 토큰의 달러 가격이 함께 두 배가 되면 r=1, IL 0이지만 달러 가치는 두 배입니다. 둘 다 절반이면 IL은 0이어도 달러 가치는 절반입니다. 상대 비교가 환율이나 절대 가격 위험을 없애지 않습니다.
2. 가격비가 돌아오면 반드시 회복하나요? 다른 조건이 변하지 않은 수수료 없는 모형에서 원래 가격비로 돌아오면 계산상 부족액은 0입니다. 복귀를 예측하거나 보장하는 말은 아닙니다. Uniswap IL 설명
3. 인출하지 않으면 손실이 없는 건가요? 보유 대비 부족은 인출 전에도 측정할 수 있습니다. 인출이 부족을 처음 만드는 것은 아니며, 계속 열어 둔다고 부족 소멸·회복·현금 가치 보호가 보장되지 않습니다. 이는 세금상 손익 실현 판단도 아닙니다.
4. 표시 수익률이 높으면 부족액을 상쇄하나요? 보장되지 않습니다. 같은 기간의 실제 수입, 일치하는 평가 기준, 수입 획득·회수 비용이 필요합니다. 위 장부에서는 보상을 빼는 것만으로도 보유 미만이 됩니다.
5. 이 계산으로 풀을 골라도 되나요? 특정 풀 추천이나 수익 보장 계산이 아닙니다. 실제 가격·표시 수익률·인출 가능액을 대입해 모든 위험을 평가했다고 볼 수 없으며, HypaForecast의 LP 상품이나 이용 자격을 안내하는 것도 아닙니다.
출처 확인일과 계산 범위
자료 본문 확인일: 2026년 11월 2일. 이전 영문 자료 확인일은 2026년 10월 22일입니다. 이 글의 A·B 가격, 수량, 수입과 비용은 모두 가상 예이며 현재 시세나 인출 견적이 아닙니다.
- Uniswap v2 Understanding Returns — 수수료 제외 상수곱 모형과 원래 바스켓 비교; 발행·수정일 미확인
- Uniswap Concentrated Liquidity — 표준 v3/v4의 가격 범위·활성 유동성; 발행·수정일 미확인
- Uniswap Labs What is Impermanent Loss? — 표시 수정일 2025년 2월 10일; 가격 복귀는 보장되지 않음
- Uniswap Labs Liquidity Risks — 표시 수정일 2025년 9월 5일; 토큰·계약·네트워크 위험
- Curve Understanding StableSwap — 다른 불변식; 발행·수정일 미확인
- Curve Liquidity Pools Risk Disclaimer — 디페그·약해진 자산에 대한 노출; 발행·수정일 미확인
확인일은 자료의 발행일이나 가격 기준일과 다릅니다. 관련 본문의 모형·위험 설명을 확인했으며, 모든 풀의 현재 수수료나 수익을 검증한 것은 아닙니다.
실제 시장의 질문과 규칙을 확인해 보세요
마켓 목록 또는 BTC 5분·15분 라운드에서 질문과 조건을 확인하세요.
관련 가이드
이 가이드 공유