
Contango berarti harga penyerahan yang lebih jauh lebih tinggi daripada penyerahan yang lebih dekat pada bagian kurva futures yang Anda bandingkan. Backwardation adalah kebalikannya. Bandingkan kontrak dengan aset acuan yang sama pada waktu pengamatan yang sama, dan sebutkan jatuh temponya. Istilah ini menggambarkan hubungan harga hari ini, bukan jaminan arah harga spot besok. [2][5]
Istilah ini juga dipakai untuk membandingkan harga futures dengan harga spot hari ini. Jelaskan perbandingan yang dimaksud: futures dengan spot, atau satu jatuh tempo futures dengan yang lain. Harga Desember yang lebih tinggi daripada November tidak dengan sendirinya menunjukkan posisi keduanya terhadap spot. [1][5]
Perbedaan sekilas
| Pertanyaan | Contango | Backwardation |
|---|---|---|
| Futures dekat dan jauh, pada satu waktu pengamatan | Kontrak jauh lebih tinggi | Kontrak jauh lebih rendah |
| Futures dan spot saat ini, jika itulah perbandingannya | Futures di atas spot | Futures di bawah spot |
| Apa yang ditetapkan istilah itu | Tanda selisih harga yang disebutkan | Tanda selisih harga yang disebutkan |
| Apa yang tidak ditetapkan | Kenaikan harga spot di masa depan yang pasti | Penurunan harga spot di masa depan yang pasti |
Tabel ini memisahkan dua penggunaan istilah tersebut. [1][5]
Arah kurva dapat berubah di antara jatuh tempo. Jelaskan segmennya, bukan memaksakan satu istilah untuk semua kontrak. Kurva yang menghubungkan jatuh tempo berbeda juga bukan grafik runtun waktu yang mengikuti satu kontrak dari hari ke hari.
Contoh serentak dengan aset acuan yang sama
Perhatikan dua cuplikan fiktif alternatif untuk komoditas yang sama, dalam USD per unit. Dalam setiap cuplikan, harga acuan spot dan kedua harga futures diamati pada saat yang sama serta diasumsikan sebanding dalam mutu, lokasi, dan satuan. Angka ini bukan kuotasi pasar.
| Cuplikan | Acuan spot saat ini | Futures dekat: satu bulan | Futures jauh: tiga bulan | Jauh dikurangi dekat |
|---|---|---|---|---|
| A: menanjak | $100 | $102 | $106 | +$4 per unit |
| B: menurun | $100 | $98 | $95 | −$3 per unit |
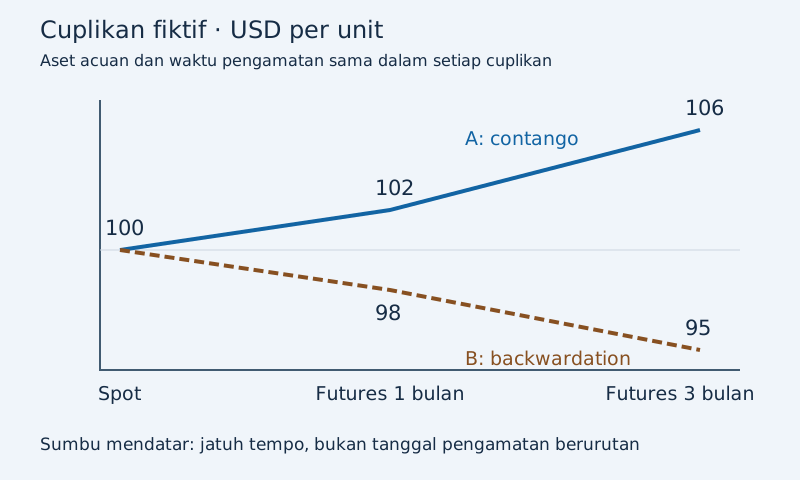
Untuk A, jauh dikurangi dekat adalah 106 − 102 = +4. Untuk B, hasilnya 95 − 98 = −3. A menunjukkan contango di antara dua jatuh tempo futures; B menunjukkan backwardation. Keduanya juga memiliki hubungan futures terhadap spot yang searah dengan istilah tersebut.
Perhatikan konvensi spread: tabel ini memakai jauh dikurangi dekat. Layar yang memakai dekat dikurangi jauh akan menampilkan −4 untuk A dan +3 untuk B tanpa mengubah struktur pasar yang mendasarinya. Periksa urutan pengurangan sebelum menafsirkan tanda.
Mengapa kurva bisa miring
Untuk komoditas yang dapat disimpan dan diserahkan secara fisik, biaya pendanaan, penyimpanan, dan asuransi dapat menyumbang premi untuk penyerahan lebih jauh. Akses langsung ke persediaan juga dapat bernilai, misalnya ketika produsen membutuhkan bahan agar tetap beroperasi. Manfaat itu disebut convenience yield dan dapat membantu menjelaskan backwardation. [1]
Itu adalah faktor penjelas, bukan rumus yang menghasilkan kurva serupa di setiap pasar. Kondisi biaya penyimpanan dan pendanaan, persediaan, serta informasi dalam jatuh tempo yang kurang likuid memengaruhi penafsiran kurva. Premi yang dikutip tidak otomatis menjadi arbitrase tanpa biaya yang bisa dieksekusi. [2]
Ketika kontrak futures yang dapat diserahkan mendekati jatuh tempo, konvergensi berkaitan dengan pasar spot yang relevan untuk penyerahan pada waktu mendatang itu. Artinya bukan kuotasi spot hari ini tetap diam sementara semua harga futures bergerak mendekatinya. [1]
Kurva tidak sama dengan ramalan
Harga futures dapat memuat informasi ke depan yang berguna tanpa menjadi ramalan yang tidak bias. Permintaan lindung nilai dan keekonomian memegang komoditas juga berpengaruh. Riset Federal Reserve menegaskan perbedaannya: kuotasi futures tidak harus sama dengan ekspektasi harga spot saat jatuh tempo. [2]
Misalkan harga spot hari ini $100 dan futures tiga bulan $106. Kuotasi itu menunjukkan harga futures sekarang. Angka itu tidak memastikan spot akan menjadi $106 dalam tiga bulan atau pembeli akan memperoleh $6. Harga penyelesaian kelak masih belum diketahui.
Bagaimana dengan normal backwardation?
Normal backwardation adalah konsep berbasis ekspektasi: harga futures lebih rendah daripada ekspektasi harga spot saat kontrak jatuh tempo. Ini berbeda dari membandingkan dua harga yang diamati hari ini. Teori tekanan lindung nilai membahas kompensasi yang diharapkan untuk menanggung risiko, bukan hasil yang dijamin. [3]
Sebagai ilustrasi yang sepenuhnya hipotetis, anggap spot saat ini $100, futures $106, dan ekspektasi harga spot saat jatuh tempo diasumsikan $110. Futures berada di atas spot saat ini tetapi di bawah ekspektasi itu. Jadi, contango antara futures dan spot saat ini dapat bersamaan dengan normal backwardation dalam asumsi tersebut. Angka $110 adalah ekspektasi yang diasumsikan, bukan kuotasi teramati atau janji.
Roll posisi: pisahkan transaksi dari hasil berikutnya
Melakukan roll pada posisi long futures berarti menutup kontrak dengan jatuh tempo lebih dekat dan membuka kontrak dengan jatuh tempo lebih jauh. Posisi futures standar tidak dibuka dengan membayar seluruh nilai nosional komoditas. Karena itu, selisih kuotasi antarkontrak tidak otomatis menjadi kerugian yang terealisasi. Roll yield berkaitan dengan kinerja relatif terhadap aset acuan dari waktu ke waktu. [4]
Berikut ilustrasi fiktif terpisah dengan satu kontrak yang mewakili 10 unit. Abaikan biaya, spread bid–ask, pendanaan, bunga agunan, dan arus kas lain; asumsikan posisi dapat dipertahankan tanpa gangguan.
- Tutup kontrak lama pada $102 per unit. Hasil terealisasinya bergantung pada harga masuk kontrak itu sendiri, yang tidak disebutkan di sini.
- Buka kontrak baru pada $106 per unit. Selisih $4 antarkontrak tidak membuktikan kerugian terealisasi $40 pada posisi baru.
- Jika kontrak baru kemudian diselesaikan pada $100, laba/rugi harganya adalah (100 − 106) × 10 = −$60.
- Jika sebagai alternatif diselesaikan pada $110, laba/rugi harganya adalah (110 − 106) × 10 = +$40.
Itu adalah hasil alternatif, bukan ramalan. Keduanya bukan imbal hasil atas margin dan bukan total imbal hasil dana futures. Produk berbasis futures tidak harus mengikuti perubahan harga spot; kontrak, biaya, dan perlakuan agunan berpengaruh. [4]
Lima pemeriksaan sebelum memakai kurva
- Aset acuan dan spesifikasi: cocokkan komoditas, mutu, titik penyerahan, dan ketentuan penyelesaian. Acuan berbeda bukan jatuh tempo berbeda pada satu kurva.
- Waktu dan jenis kuotasi: gunakan cuplikan serentak. Jangan campurkan kuotasi langsung dengan harga penyelesaian kemarin atau menganggap kuotasi indikatif sebagai harga eksekusi.
- Jatuh tempo dan satuan: catat bulan kontrak yang sebenarnya, mata uang, dan satuan harga. Grafik berkelanjutan kontrak terdekat bukan sepasang jatuh tempo yang tetap.
- Perbandingan dan tanda: jelaskan apakah yang dimaksud futures terhadap spot atau jauh terhadap dekat. Tuliskan konvensi spread di samping nilainya.
- Tujuan: pisahkan deskripsi kurva hari ini, ramalan harga spot mendatang, dan pengukuran imbal hasil posisi. Masing-masing membutuhkan bukti berbeda.
Untuk perbedaan antara acuan spot dan kontrak tertentu, lihat harga emas spot dan futures (bahasa Inggris).
Pertanyaan umum
Apakah contango berarti harga komoditas akan naik?
Tidak. Istilah itu menggambarkan perbandingan harga futures terhadap spot atau penyerahan jauh terhadap dekat yang disebutkan untuk hari ini. Istilah itu tidak menjamin arah atau tingkat harga spot mendatang. [1][2]
Apakah backwardation sama dengan normal backwardation?
Tidak. Penggunaan kurva biasa membandingkan harga yang dapat diamati. Normal backwardation membandingkan harga futures dengan ekspektasi spot saat jatuh tempo. Ekspektasi itu tidak dapat diamati langsung seperti kuotasi spot hari ini. [3]
Apakah roll dalam contango otomatis merugikan sebesar selisih harga?
Tidak. Menutup satu kontrak lalu membuka kontrak lain pada kuotasi lebih tinggi tidak dengan sendirinya merealisasikan kerugian sebesar selisih itu. Anda harus melacak harga masuk dan keluar setiap kontrak, ukuran kontrak, serta biayanya. [4]
Bisakah satu kurva menunjukkan contango dan backwardation?
Bisa. Misalnya, harga fiktif 100, 104, dan 101 pada tiga jatuh tempo berurutan naik lalu turun. Pasangan pertama menunjukkan contango, pasangan kedua backwardation. Pasangan serta konvensi tandanya perlu disebutkan.
Apakah backwardation menjamin peluang untung?
Tidak. Kurva dapat bergeser dan harga aset acuan dapat turun. Kontribusi positif dari konvergensi dalam suatu skenario tidak membuktikan hasil total positif, apalagi transaksi bebas risiko. [4]
Perjelas perbandingannya
Mulailah dari kontrak yang tepat dan waktu pengamatan. Lalu tentukan segmen kurva, jelaskan selisih harga, dan pisahkan ramalan apa pun. Anda dapat membaca panduan acuan spot dan futures (bahasa Inggris) atau menelusuri panduan edukasi lainnya.
Sumber
- CME Group: What is Contango and Backwardation. Definisi edukatif, biaya carry, convenience yield, dan konvergensi. Diperiksa 23 Oktober 2026.
- Federal Reserve: Revisiting the Forecasting Potential of Futures Prices. Catatan riset bertanggal 3 September 2026; dipakai untuk membedakan kuotasi futures dan ramalan tidak bias, bukan untuk pandangan komoditas terkini. Diperiksa 23 Oktober 2026.
- Brunetti dan Reiffen: Commodity Index Trading and Hedging Costs. Federal Reserve Finance and Economics Discussion Series 2011-57, Agustus 2011; teori normal backwardation. Diperiksa 23 Oktober 2026.
- Campbell & Company: Deconstructing Futures Returns: The Role of Roll Yield. Makalah Februari 2014 yang dihosting CME Group, terutama halaman 3–4; ditulis Campbell & Company, bukan CME. Diperiksa 23 Oktober 2026.
- U.S. Energy Information Administration: Changing contract expiration dates will affect crude oil futures comparisons. 26 Januari 2016; dipakai untuk definisi dekat/jauh dan perlunya mengidentifikasi periode penyerahan, bukan sebagai rujukan spesifikasi kontrak terkini. Diperiksa 23 Oktober 2026.
Diterbitkan HypaForecast. Panduan ini bersifat edukatif, bukan nasihat investasi.
Bagikan panduan ini