
Contango significa que a entrega mais distante tem preço superior à mais próxima no trecho da curva de futuros que você está comparando. Backwardation é o contrário. Compare contratos do mesmo ativo subjacente no mesmo instante e identifique os vencimentos. Esses termos descrevem uma relação entre preços de hoje, não uma trajetória garantida do preço à vista amanhã. [2][5]
Os termos também são usados para comparar um preço futuro com o preço à vista de hoje. Diga qual comparação você está fazendo: futuro versus à vista ou um vencimento futuro versus outro. Um preço de dezembro maior que o de novembro não informa, sozinho, onde cada um está em relação ao preço à vista. [1][5]
A diferença em resumo
| Pergunta | Contango | Backwardation |
|---|---|---|
| Futuro próximo versus distante, no mesmo instante | Contrato distante mais caro | Contrato distante mais barato |
| Futuro versus preço à vista atual, quando essa é a comparação declarada | Futuro acima do preço à vista | Futuro abaixo do preço à vista |
| O que o termo estabelece | O sinal da diferença de preço especificada | O sinal da diferença de preço especificada |
| O que ele não estabelece | Uma alta certa dos preços à vista futuros | Uma queda certa dos preços à vista futuros |
A tabela separa os dois usos dos termos. [1][5]
Uma curva pode mudar de direção entre vencimentos. Descreva o segmento, em vez de forçar todos os contratos a caber em um único rótulo. Uma curva que conecta vencimentos distintos também não é uma série temporal que acompanha um contrato ao longo de vários dias.
Um exemplo simultâneo do mesmo ativo subjacente
Considere dois retratos fictícios alternativos da mesma commodity, cotada em USD por unidade. Em cada retrato, a referência à vista e os dois preços futuros são observados simultaneamente e considerados comparáveis em qualidade, local e unidades. Não são cotações de mercado.
| Retrato | Referência à vista atual | Futuro próximo: um mês | Futuro distante: três meses | Distante menos próximo |
|---|---|---|---|---|
| A: crescente | 100 $ | 102 $ | 106 $ | +4 $ por unidade |
| B: decrescente | 100 $ | 98 $ | 95 $ | −3 $ por unidade |
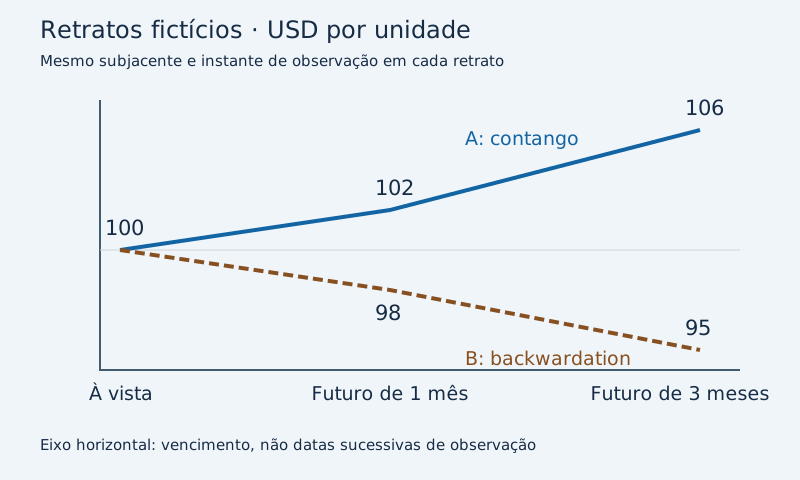
Em A, distante menos próximo é 106 − 102 = +4. Em B, é 95 − 98 = −3. A está em contango entre os dois vencimentos futuros; B está em backwardation. Os dois exemplos também apresentam a relação correspondente entre futuros e preço à vista.
Observe a convenção do spread: esta tabela usa distante menos próximo. Uma tela que use próximo menos distante exibiria −4 em A e +3 em B, sem mudar a estrutura do mercado. Confira a ordem da subtração antes de interpretar o sinal.
Por que a curva pode ser inclinada
Para commodities armazenáveis com entrega física, financiamento, armazenamento e seguro podem contribuir para um prêmio pela entrega mais distante. O acesso imediato ao estoque também pode ter valor, por exemplo quando uma fabricante precisa de material para continuar operando. Esse benefício é chamado de convenience yield e pode ajudar a explicar a backwardation. [1]
São explicações, não uma receita que produz a mesma curva em todos os mercados. Condições de carregamento, estoques e informações incorporadas nos vencimentos menos líquidos influenciam a interpretação. Um prêmio cotado não é automaticamente uma arbitragem executável e sem custos. [2]
Quando um contrato futuro com entrega se aproxima do vencimento, a convergência diz respeito ao mercado à vista entregável pertinente naquele momento futuro. Isso não significa que o preço à vista de hoje fique parado enquanto todos os futuros se aproximam dele. [1]
Uma curva não é uma previsão
Preços futuros podem conter informações úteis sobre o futuro sem serem previsões não viesadas. A demanda por proteção e a economia da manutenção da commodity também importam. Pesquisas do Federal Reserve fazem essa distinção explicitamente: uma cotação futura não precisa ser igual ao preço à vista esperado no vencimento. [2]
Suponha que o preço à vista de hoje seja 100 $ e um futuro de três meses seja 106 $. A cotação informa o preço futuro agora. Ela não estabelece que o preço à vista será 106 $ em três meses nem que um comprador ganhará 6 $. O preço de liquidação futuro ainda é desconhecido.
E a normal backwardation?
Normal backwardation é um conceito baseado em expectativas: o preço futuro é inferior ao preço à vista esperado no vencimento do contrato. Isso difere de comparar dois preços observados hoje. A teoria da pressão de hedge discute a remuneração esperada por assumir risco, não um pagamento garantido. [3]
Em uma ilustração puramente hipotética, considere preço à vista atual de 100 $, futuro de 106 $ e preço à vista esperado no vencimento assumido como 110 $. O futuro está acima do preço à vista atual, mas abaixo dessa expectativa. Assim, contango em relação ao preço à vista atual e normal backwardation podem coexistir sob essas premissas. Os 110 $ são uma expectativa assumida, não uma cotação observada ou promessa.
Rolar a exposição: separe a operação do resultado posterior
Rolar uma posição comprada em futuros significa encerrar um contrato com vencimento mais próximo e abrir outro com vencimento mais distante. Uma posição padrão em futuros não é aberta pagando todo o valor nocional da commodity. Portanto, a diferença entre cotações não é, por si só, uma perda realizada. O rendimento de rolagem diz respeito ao desempenho em relação ao ativo subjacente ao longo do tempo. [4]
Uma ilustração fictícia separada usa um contrato que representa 10 unidades. Desconsidere taxas, spreads de compra e venda, financiamento, juros sobre garantias e outros fluxos de caixa; suponha que a posição possa ser mantida sem interrupção.
- Encerre o contrato antigo a 102 $ por unidade. Seu resultado realizado depende do próprio preço de entrada, que não foi especificado aqui.
- Abra o novo contrato a 106 $ por unidade. A diferença de 4 $ entre contratos não estabelece uma perda realizada de 40 $ na nova posição.
- Se o novo contrato for posteriormente liquidado a 100 $, o resultado decorrente do preço será (100 − 106) × 10 = −60 $.
- Se, em vez disso, for liquidado a 110 $, o resultado será (110 − 106) × 10 = +40 $.
São resultados alternativos, não previsões. Nenhum é retorno sobre a margem nem retorno total de um fundo de futuros. Um produto baseado em futuros não precisa acompanhar uma variação do preço à vista: contratos, custos e tratamento das garantias importam. [4]
Cinco verificações antes de usar uma curva
- Subjacente e especificação: combine commodity, qualidade, ponto de entrega e condições de liquidação. Referências diferentes não são vencimentos distintos da mesma curva.
- Instante e tipo de cotação: use um retrato simultâneo. Não misture uma cotação atual com a liquidação de ontem nem trate uma cotação indicativa como preço de execução.
- Vencimento e unidade: registre os meses efetivos dos contratos, a moeda e a unidade de preço. Um gráfico contínuo do primeiro vencimento não é um par fixo de vencimentos.
- Comparação e sinal: diga se você compara futuro e preço à vista ou distante e próximo. Escreva a convenção do spread ao lado do valor.
- Finalidade: separe a descrição da curva atual, a previsão de um preço à vista futuro e a medição do retorno de uma posição. Cada tarefa exige evidências diferentes.
Para distinguir referência à vista e contrato específico, leia preços do ouro à vista e futuros (em inglês).
Perguntas frequentes
Contango significa que o preço da commodity vai subir?
Não. Ele descreve hoje uma comparação específica entre futuro e preço à vista ou entre vencimento distante e próximo. Não garante a direção nem o nível dos preços à vista futuros. [1][2]
Backwardation é o mesmo que normal backwardation?
Não. O uso comum na curva compara preços observáveis. Normal backwardation compara um preço futuro com uma expectativa do preço à vista no vencimento. Essa expectativa não é diretamente observável como a cotação à vista de hoje. [3]
Rolar em contango perde automaticamente a diferença de preço?
Não. Encerrar um contrato e abrir outro a uma cotação maior não realiza, por si só, uma perda igual à diferença. Você precisa acompanhar os preços específicos de entrada e saída de cada contrato, seus tamanhos e custos. [4]
Uma curva pode mostrar contango e backwardation?
Sim. Por exemplo, preços fictícios de 100, 104 e 101 em três vencimentos sucessivos primeiro sobem e depois caem. O primeiro par está em contango; o segundo, em backwardation. É preciso declarar o par e a convenção do sinal.
Backwardation é uma oportunidade garantida de lucro?
Não. A curva pode mudar e o subjacente pode cair. Uma contribuição positiva da convergência em determinado cenário não estabelece um resultado total positivo, muito menos uma operação sem risco. [4]
Mantenha o confronto claro
Comece pelos contratos exatos e pelo instante de observação. Depois identifique o segmento da curva, explique a diferença de preço e mantenha qualquer previsão separada. Você pode consultar o guia de referências à vista e futuras (em inglês) ou explorar mais guias educativos.
Fontes
- CME Group: What is Contango and Backwardation. Definições educativas, carregamento, convenience yield e convergência. Verificado em 23 de outubro de 2026.
- Federal Reserve: Revisiting the Forecasting Potential of Futures Prices. Nota de pesquisa de 3 de setembro de 2026; usada para distinguir cotações futuras de previsões não viesadas, não para uma previsão atual de commodities. Verificada em 23 de outubro de 2026.
- Brunetti e Reiffen: Commodity Index Trading and Hedging Costs. Federal Reserve Finance and Economics Discussion Series 2011-57, agosto de 2011; teoria da normal backwardation. Verificado em 23 de outubro de 2026.
- Campbell & Company: Deconstructing Futures Returns: The Role of Roll Yield. White paper de fevereiro de 2014 hospedado pela CME Group, sobretudo páginas 3–4; autoria da Campbell & Company, não da CME. Verificado em 23 de outubro de 2026.
- U.S. Energy Information Administration: Changing contract expiration dates will affect crude oil futures comparisons. 26 de janeiro de 2016; usado para definições de próximo/distante e a necessidade de identificar os períodos de entrega, não como referência de especificações contratuais atuais. Verificado em 23 de outubro de 2026.
Publicado pela HypaForecast. Este guia é educativo, não é recomendação de investimento.
Compartilhar este guia